希音港股IPO原定350亿至400亿美元的目标估值,被机构投资者打了回去。最新协商后的区间落在260亿至270亿美元,较目标下探了约23%到35%。
市场用真金白银表达了一个判断:希音的自营零售家底撑不起三百亿,但多出来的溢价,恰恰来自它正在做的另一件事——把跑了十多年的柔性供应链,当成基础设施卖给其他品牌。
希音到底在卖什么,自营零售是底仓,平台服务才是利润引擎
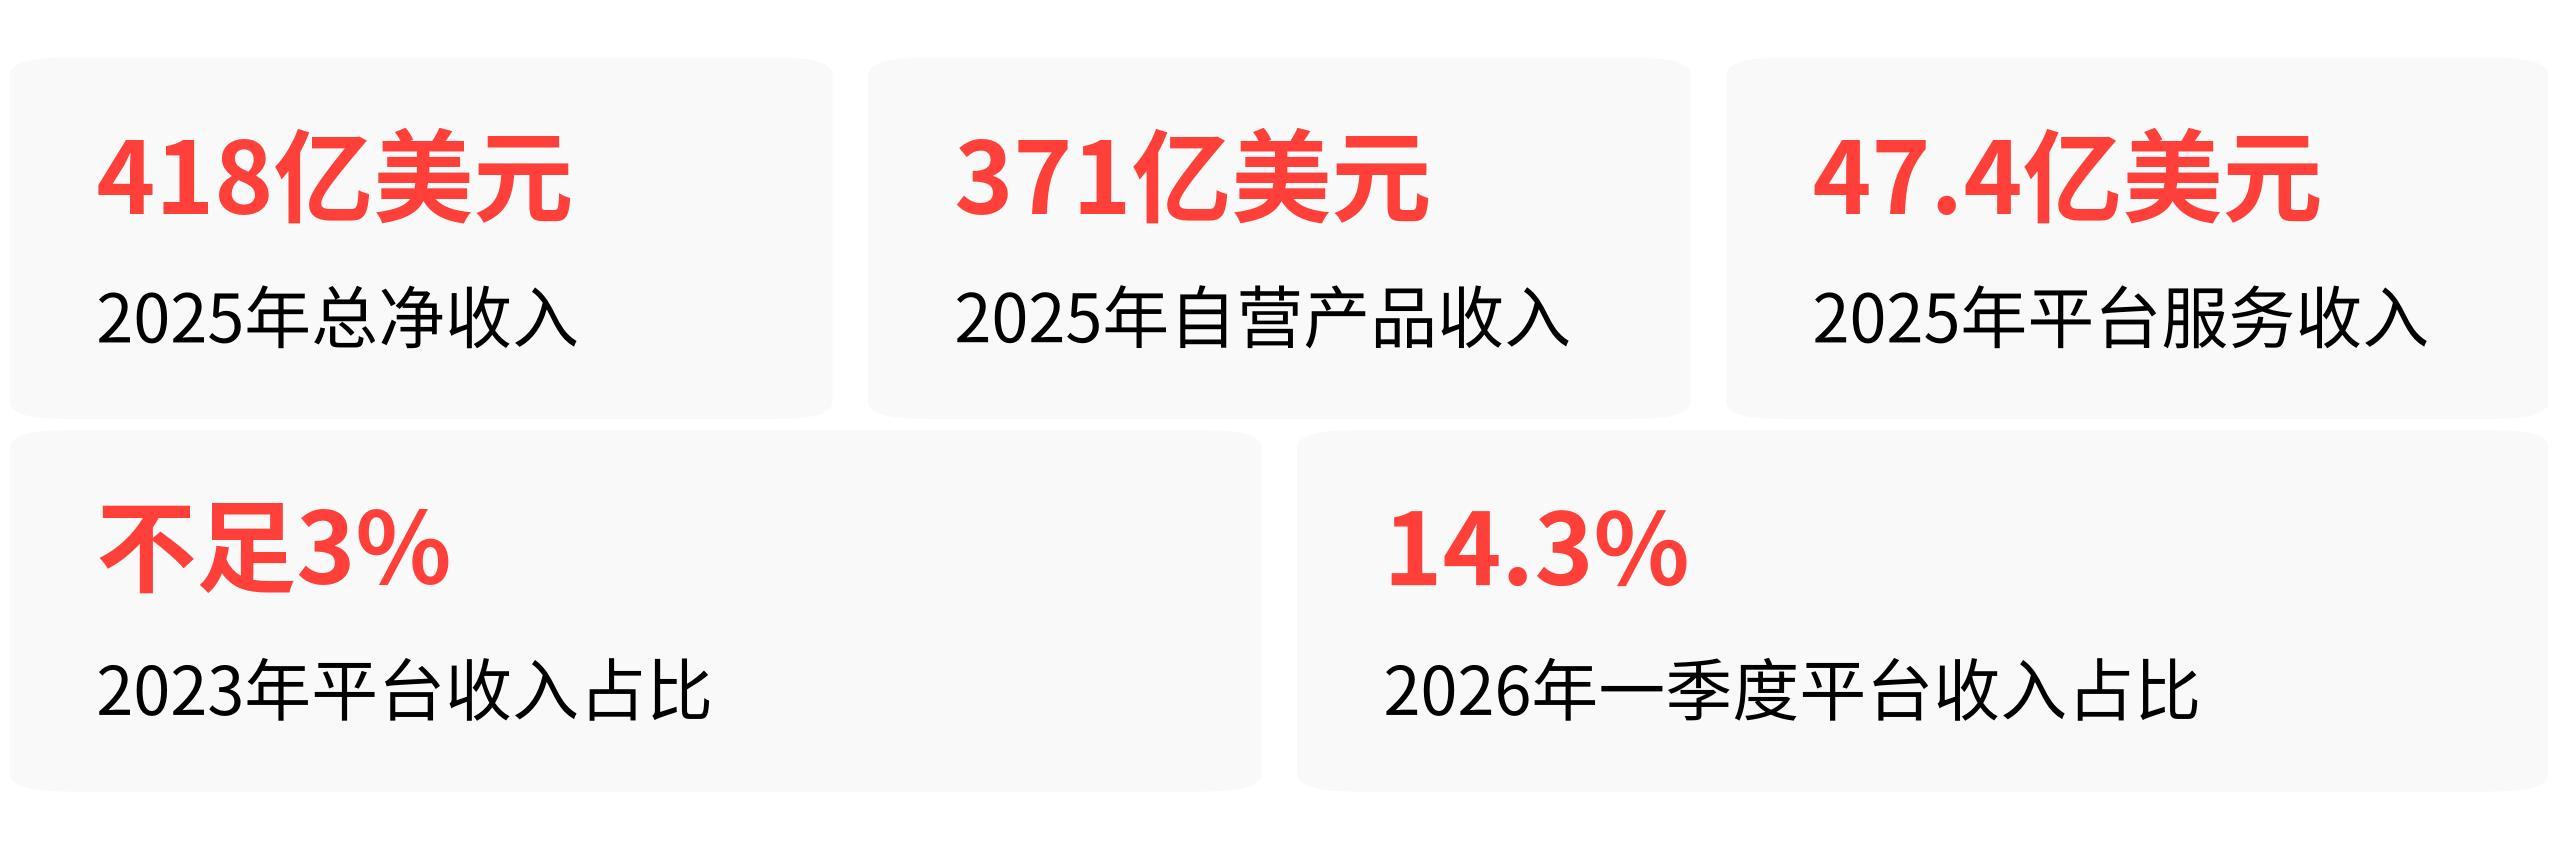
拆开希音2025年418亿美元的净收入,能看到两个完全不同的业务正在此消彼长。自营产品收入371亿美元,依然是大头,但增速已经进入稳健期;真正在快速膨胀的是平台服务收入——47.4亿美元,占营收比重从2023年的不足3%一路窜到11.3%,2026年一季度进一步达到14.3%。
这两个业务的利润率根本不在一个量级。自营零售要承担采购、库存、履约成本,2025年营业利润率只有4.1%。而品牌赋能板块的营业利润率,约是集团整体水平的两倍。换句话说,希音现在每多接一个第三方品牌入驻,赚到的利润效率远高于自己多卖一件衣服。
这就是为什么平台化转型对这个时点的希音如此关键。自营业务的天花板已经肉眼可见——欧美接连取消小额包裹关税豁免,欧盟新增的每件3欧元清关处理费,直接挤压了跨境直邮的利润空间。
希音自己在招股书中警告,欧盟关税政策的冲击可能会等同甚至超过美国此前取消豁免的影响。当自营零售的履约成本越来越高,用轻资产的平台抽成来对冲,就成了不得不走的路。
这条路怎么走,把供应链变成“水电煤”,让品牌方只负责设计
2025年10月正式推出的SHEIN Xcelerator品牌赋能计划,本质上是一门B端生意。希音向入驻品牌开放自己的LATR柔性供应链、消费洞察数据、全球履约网络和营销能力,品牌方保留设计、IP和创意,后端生产、备货、仓储、配送全部交给希音。
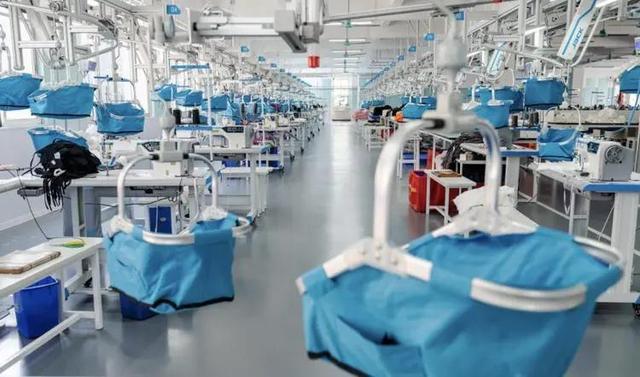
现代化服装柔性生产车间内景
这套模式要成立,必须回答一个问题:品牌方为什么愿意把命脉交给你?答案藏在两组数据里。
传统快时尚品牌的库存周转天数普遍在120天以上,滞销库存占比20%到30%。希音自己跑出来的数字是36天、未售库存低个位数。
接入Xcelerator计划的品牌,新品从设计到上架压缩到5到7天,一个被披露的案例显示,某品牌加入第二年销售额同比增长约15倍,营业利润率提升超过30个百分点,存货周转天数减少约三分之二。
更直观的验证来自Missguided。这个英国快时尚品牌在被希音收购前已进入破产管理程序,接入希音供应链后,2025年实现超过2.1亿美元收入,其所属的SUMWON Studios旗下品牌当年合计收入超过3.7亿美元。
而同期同赛道的竞品PrettyLittleThing,因为供应链管理失控、退货政策反复调整,销售额从高峰期的十亿英镑量级持续下滑,2025年一度被母公司列为待售资产。一个接入供应链起死回生,一个自己硬扛持续失血——这条路径至少在小样本上跑通了正向数据。
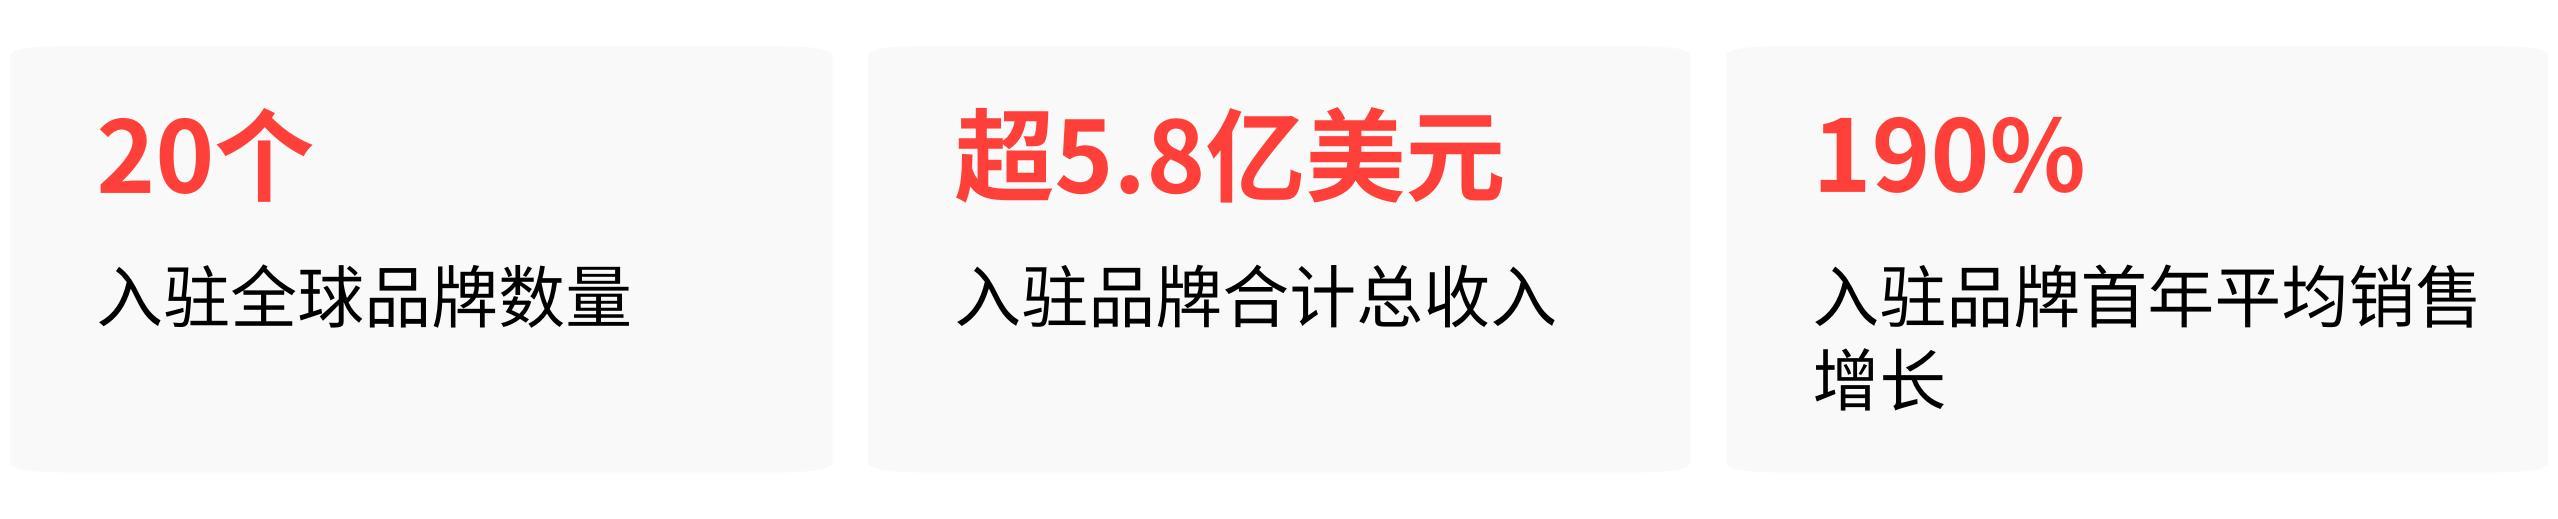
截至2025年底,已有20个全球品牌加入Xcelerator计划,合计总收入超过5.8亿美元,首年平均销售增长190%。虽然规模还小,但增速和利润率数据指向了一个清晰的商业逻辑:希音正在把供应链从成本中心变成利润中心。
能不能走通,取决于三个还没被验证的变量
正向数据是阶段性的,不代表这条路已经“走通”。三个变量决定了天花板的高度。
第一个变量是自营和第三方的利益平衡。 希音目前的自有品牌和第三方品牌共用同一套流量池、同一批用户。当平台需要决定搜索排名、推荐位、促销资源分配时,是否会把更好的位置留给利润率更高的自营商品?第三方品牌是否会因为流量分配不公而流失?
这个问题在亚马逊、京东的平台化过程中都出现过,希音目前还没有大规模运营的经验来验证自己的平衡能力。公开研报已将此列为尚未验证的核心运营难题。
第二个变量是合规成本的同比例放大。 希音此前已经多次遭遇设计抄袭诉讼,优衣库在日本起诉其抄袭爆款“饺子包”外观设计,Temu在美国反垄断诉讼中指控其强迫供应商签署独家供货协议。
当平台从自营扩展到海量第三方商家入驻,版权侵权、合规经营的管理成本不是线性增长,而是指数级放大。每多一个商家,就多一个潜在的侵权风险敞口,而希音目前的法律团队和管理体系能否扛住这个量级,还是未知数。
第三个变量是品牌供给的上限。 目前接入的20个品牌,全是中小新兴品牌和独立设计师,没有一个头部高端时尚品牌入驻。这意味着希音的平台化,本质上是在服务“有设计能力但没有供应链能力”的中小品牌,这个市场的上限,远比“全球时尚品牌”这个概念要窄。
结论
希音的平台化转型路径,不是一个“从零起步”的冒险,而是把自营阶段跑通的LATR供应链能力对外复用。小样本数据已经验证了这套能力对中小品牌的价值,平台服务收入占比的快速提升也证明了市场愿意买单。
但“走通”和“走得远”是两回事。当前阶段,这条路在自营与第三方利益平衡、合规成本控制、高端品牌供给拓展三个关键变量上,都还没有经过大规模运营的检验。IPO估值从400亿砍到260亿,市场已经把这些不确定性折进了定价里。
希音的本质,正在从一家卖衣服的零售商,变成一家卖供应链效率的产业基础设施公司——这个转型的方向是对的,但最终能走多远,取决于它能不能在规模扩张中守住效率,而不是被规模反噬。
速配资提示:文章来自网络,不代表本站观点。
- 上一篇:盛盈优配 突发!伊朗一艘军舰沉没,101人失踪、78人受伤,据称其遭潜艇袭击
- 下一篇:没有了


沪深京行情 实时轮播
热点资讯


